
国庆前后镍 & 不锈钢重心下移,市场低位迎来小幅修复
发布时间:2026-10-10 责任编辑:力源不锈钢网
宏观因素的影响
利好因素
1、美国非农就业大幅走弱,10 月加息预期明显降温
2、国内稳增长政策预期持续托底
3、中东地缘推升原油,抬升能源通胀预期
利空因素
1、美联储会议纪要偏鹰,年底仍保留一次加息预期,美债收益率维持高位
2、国内宏观现实偏弱,地产、制造业终端复苏不及预期
3、全球经济衰退担忧升温
4、长假后资金风险偏好回落
本周伦镍价变动
国庆前后伦镍整体呈震荡下行、低位小幅修复走势,整体重心下移,多空博弈偏弱势。
纵观整个国庆前后行情,伦镍从节前 15985 美元一线回落,最低下探至 15550 美元,低点后小幅反抽。本轮行情核心逻辑:海外高利率预期压制工业金属,叠加镍供给宽松、不锈钢终端需求未见实质回暖,整体空头力量占优;低位资金博弈带来短暂反弹,但缺乏持续上行动能,短期大概率维持偏弱震荡格局。后续重点跟踪美元、美债收益率变化,以及国内不锈钢下游的订单、采购兑现情况,将直接指引伦镍进一步方向。
不锈钢主力期货涨跌
国庆前后不锈钢主力合约整体震荡走弱,价格重心持续下移,盘面波动逐步收窄,节后出现小幅止跌企稳迹象。
纵观本轮行情,不锈钢跟随伦镍成本重心下行,节前连续走弱,节后开盘进一步探底,随后小幅回弹。当前反弹更多是盘面情绪修复,下游终端需求尚未看到实质性回暖,需求端仍制约上方空间,短期或以偏弱震荡为主。后续需持续关注伦镍价格变动、钢厂排产以及国内不锈钢下游采购、订单落地情况。
近一月不锈钢报价走势
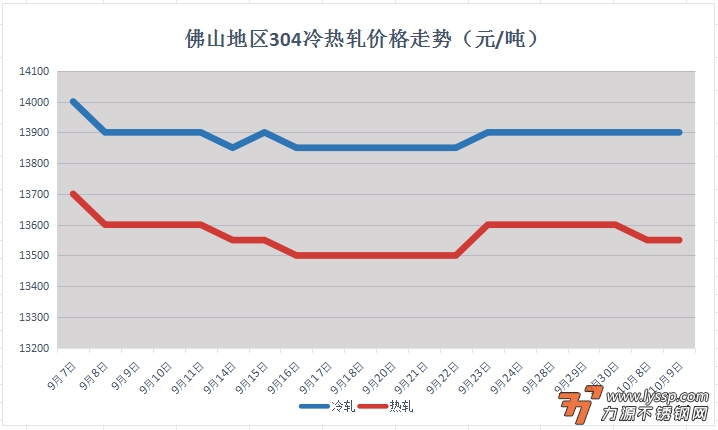
截稿前,
304冷轧国营资源主流报14900元/吨,
民营资源主流报13600-14100元/吨;
304热轧国营四尺资源主流报13550元/吨,
民营五尺资源主流报13550元/吨。
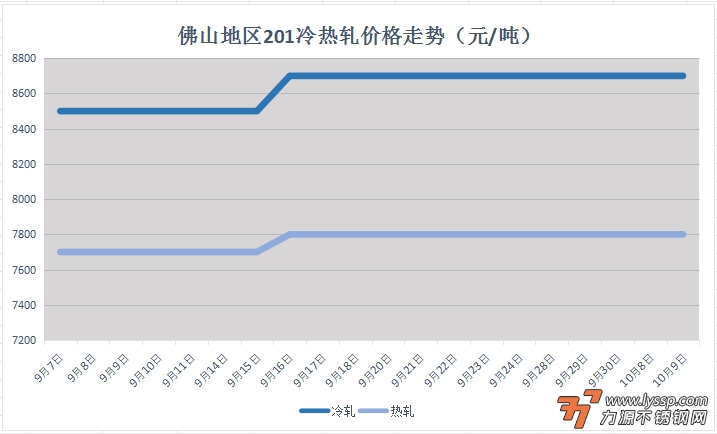
截稿前,
J1冷轧主流报8700元/吨,
J2冷轧主流报7700元/吨;
J1热轧主流报7800元/吨,
J2热轧主流报7200元/吨。
对于现货市场成交的影响
现货端来看,国庆前后市场整体维持僵持博弈,成交持续承压,商家操作偏谨慎,期价波动带动现货心态反复。
成交与商家行为总结:成交端节前便承压,市场以节前避险、按需少量成交为主;长假归来,行情没有出现预期反弹,成交依旧疲软,刚需采购不足,整体交投偏弱。商家出货方面,节前报价整体维稳,部分商户灵活让利出货,市场看跌情绪升温;临近休市,贸易商集体挺价观望,不愿主动降价,博弈节后行情。节后期货下行,商家挺价心态松动,虽然暂时维持僵持格局,但对后市保持谨慎,随时准备让利出货,主动推涨意愿偏弱。
整体来看,本轮行情核心逻辑:海外高利率预期压制工业金属,伦镍供给宽松叠加不锈钢终端需求未见实质回暖,空头力量占据上风。节后的反弹更多为盘面情绪修复,基本面暂未出现明显改善,价格仍处于偏弱震荡格局。后续重点跟踪美元、美债收益率变化,以及国内不锈钢下游订单、采购兑现、钢厂排产情况,同时持续关注伦镍波动对不锈钢成本端的传导。
- 力源早评:伦镍反弹期货不跟,不锈钢低位震荡 2026-10-10
- 10月10日佛山不锈钢地区市场:伦镍独红内盘偏弱,不锈钢现货交投转淡 2026-10-10
- 力源早评:节后补货退潮成交遇冷,不锈钢304杀跌 2026-10-09
- 10月9日佛山不锈钢地区市场:期盘大跌后迎来修复反弹,不锈钢现货买卖博弈加剧 2026-10-09
- 力源早评:节后需求恢复缓慢,不锈钢期货跌破13800 2026-10-08
- 10月8日佛山不锈钢地区市场:节后首日盘面走弱,不锈钢市场观望情绪升温 2026-10-08
- 力源早评:隔夜伦镍跌180,不锈钢市场维持刚需采购 2026-09-30
- 9月30日佛山不锈钢地区市场:期盘分化运行,节前最后交易日不锈钢现货稳价收尾 2026-09-30
- 力源早评:隔夜镍价期货收跌,不锈钢现货市场面临考验 2026-09-29
- 力源早评:伦镍反弹、不锈钢期货微跌,现货多空博弈僵持(10-10)
- 力源早评:伦镍反弹期货不跟,不锈钢低位震荡
- 国庆前后镍 & 不锈钢重心下移,市场低位迎来小幅修复
- 10月10日佛山不锈钢地区市场:伦镍独红内盘偏弱,不锈钢现货交投转淡
- 力源早评:伦镍大跌不锈钢期货抗跌,现货谨慎看待(10-9)
- 10月9日佛山不锈钢地区市场:期盘大跌后迎来修复反弹,不锈钢现货买卖博弈加剧
- 力源早评:节后补货退潮成交遇冷,不锈钢304杀跌
- 10月8日佛山不锈钢地区市场:节后首日盘面走弱,不锈钢市场观望情绪升温
- 力源早评:节后需求恢复缓慢,不锈钢期货跌破13800
- 力源早评:伦镍小幅抬升,不锈钢期货回落,现货偏弱震荡(10-8)
 扫一扫,关注力源资讯