
排产增2.2%,佛山库存降2.69%,这笔账该怎么算?
发布时间:2026-11-13 责任编辑:力源不锈钢网
本周盘面走得不温不火。SS主连从上周14135元/吨的高位回落后,本周大部分时间在13900—14050元/吨区间震荡,周五早盘报13975元/吨,微涨0.14%;沪镍主连在12.22万元/吨附近窄幅整理。单看期货,确实提不起劲。但把库存、成本和钢厂动作三条线摊开,这一周佛山市场沉淀下来的东西,比盘面那点波动扎实得多——尤其是库存端,全国在微增,佛山却在降,这个反差值得细读。
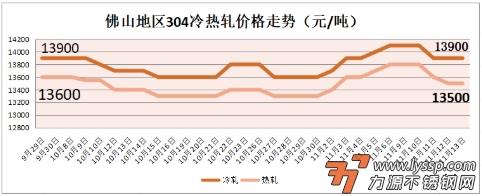
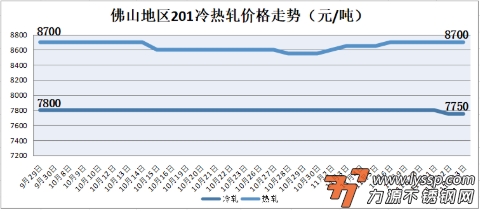
30天价格走势回顾
截稿前,
304冷轧国营资源主流报14100元/吨,
民营资源主流报13800-14000元/吨;
304热轧国营四尺资源主流报13600元/吨,
民营五尺资源主流报13600元/吨。
截稿前,
J1冷轧主流报8600-8700元/吨,
J2冷轧主流报7600-7750元/吨;
J1热轧主流报7800元/吨,
J2热轧主流报7200元/吨。
01
PMI回落不必过度解读,镍的远期变量在政策端
10月制造业PMI录得49.3%,较9月回落0.8个百分点,重回荣枯线下方。有“十一”假期前需求提前释放的季节性因素,也有新订单接续偏慢的节奏问题,单月读数不足以定义趋势。真正需要不锈钢人放进定价框架的,是印尼。11月初印尼能矿部明确释放2027年RKAB镍矿配额收紧的信号,ESDM官员表态收紧幅度可能较今年进一步扩大。这条线的意义不在于短期拉涨,而在于全球镍供给的远期“天花板”正在被政策重新划位。对成本高度绑定镍的不锈钢而言,供给约束的远期强化,比一个月的PMI读数更值得持续跟踪。
02
三条线都在“磨底”,但磨的方式不一样
原料端本周的关键词是分化企稳,不是单边下行。
铬铁仍在低位,但下方空间被成本倒挂锁住。11月13日内蒙古高碳铬铁主流报价7250—7500元/50基吨,太钢11月采购价7395元/50基吨、环比降200元,青山7595元/50基吨。冶炼端成本倒挂的格局没有改变,继续深跌需要矿端给出新的让利空间,目前看不到。
镍铁报价在抬,但钢厂接受度是另一回事。高镍铁主流报价1070—1080元/镍(舱底含税),较10月底的1005—1030元/镍实际成交区间明显上移;但钢厂心理采购价位仍在1010—1020元/镍附近,报价与成交之间的博弈还在拉锯。报价抬高是事实,批量成交站稳是另一回事,这个区别要分清。
钼铁最典型:跌势被打断了,但反弹也不流畅。11月12日钼铁FeMo60报331000元/60基吨、单日下跌2500元,上游钼精矿挺价与钢厂压价正面遭遇,冶炼端吨亏创阶段性极值;11月13日市场流通价又出现335000—340000元/吨的反弹报价。钼铁正在33万元附近反复拉锯,单边流畅下跌的节奏已经过去,但趋势性反弹尚未确认——这个判断比简单说“止跌”更贴近现实。
三条线合在一起,原料对不锈钢的拖累正在从“往下拽”转为“托着底”,但托的力度是温和的,不是暴力的。
03
全国在增,佛山在降——这才是本周最该看清的结构
截至11月12日,全国89口径不锈钢社会库存108.9万吨,周环比微增0.13%,此前连续四周的去库节奏暂时中断;300系62.3万吨,周环比微增0.06%,冷轧降、热轧增。去库中断需要正视,但增量主要来自400系热轧的到货节奏,200系和300系冷轧仍在下降,库存的“质量”并没有恶化。
佛山这边恰恰相反。 佛山28口径库存34.77万吨,周环比下降2.69%,由增转降;冷轧22.38万吨、降2.94%,热轧12.39万吨、降2.23%。300系冷轧降幅达到5.10%,是带动整体库存下降的主力,到货明显缩减叠加下游逢低适量补库,去化质量比全国口径扎实得多。换句话说,全国库存微增的“面子”下面,佛山去库的“里子”是在改善的。佛山的热轧偏紧、冷轧也在消化,结构上没有出现恶化信号。在盘面偏弱的背景下,佛山现货端还能走出独立去库,说明终端提货的节奏没有断,这比任何情绪性的判断都更有说服力。
04
排产增量是明牌,成本抬升也是明牌
11月国内43家钢厂粗钢排产352.96万吨,环比增2.2%,300系188.93万吨、环比增3.68%,供应增量是确定的事实,也是压制上方空间的主要因素。但另一面同样确定:镍铁报价中枢较10月底上移,铬铁深跌受成本倒挂约束,钼铁在33万附近反复而非继续坍塌,304的成本重心是往上走的。钢厂利润修复后主动减产意愿不强,但当成本底和钢厂挺价底叠在一起,价格继续向下突破需要的是“原料新一轮坍塌”或“需求断崖”这类新的利空驱动,目前两者都看不到。佛山现货304冷轧主流报价仍在13800—14100元/吨一带,热轧13500—13600元/吨,现货的抗跌性明显强于盘面。
底部从来不是一个点,是一条被反复测试的带。这周全国库存在增,但佛山在降;排产在增,但成本也在抬。佛山这条价格带的厚度,比上周又多了一层来自现货端的支撑。把节奏放稳,比被盘面牵着走更划算。
- 力源早评:不锈钢现货低位企稳,成交略有改善 2026-11-13
- 11月13日佛山不锈钢地区市场:期盘小幅回落,不锈钢现货分化运行 2026-11-13
- 力源早评:不锈钢现货延续弱势,青山限价下调施压 2026-11-12
- 11月12日佛山不锈钢地区市场:盘面弱反弹难带动现货,不锈钢现货成交刚需为主 2026-11-12
- 力源早评:不锈钢现货弱势震荡,高位接单受阻 2026-11-11
- 11月11日佛山不锈钢地区市场:伦镍反弹难托盘面,不锈钢现货跟跌走弱 2026-11-11
- 11月11日佛山地区不锈钢热窄市场参考价 2026-11-11
- 力源早评:镍价期货泛绿,现货高位成交乏力,重心小幅下移 2026-11-10
- 11月10日佛山不锈钢地区市场:伦镍小幅下行,不锈期货深跌,市场进入僵持博弈阶段 2026-11-10
 扫一扫,关注力源资讯